Certification des comptes de l’État : rôle, réserves et bilan 2025
La certification des comptes de l’État est l’opinion indépendante que rend chaque année la Cour des comptes sur leur fiabilité. Elle porte sur leur régularité, leur sincérité et leur capacité à donner une image fidèle de la situation financière, du patrimoine et du résultat de l’État. Pour l’exercice 2025, la Cour a certifié les comptes avec réserve : elle a relevé quatre anomalies significatives et douze insuffisances d’éléments probants.
Cette opinion ne signifie ni que toutes les dépenses sont approuvées, ni que chaque chiffre est exact à l’euro près. Elle indique ce que la Cour peut conclure à partir de ses contrôles et signale les points qui limitent cette conclusion.
À quoi sert la certification des comptes de l’État ?
L’État possède des bâtiments, des routes, du matériel et des participations financières. Il perçoit aussi des recettes, contracte des dettes et prend des engagements. La certification vise à déterminer si les comptes présentent ces éléments conformément aux règles applicables et de manière suffisamment fiable pour éclairer leur lecteur.
Testez votre compréhension de la certification des comptes de l’État
Répondez aux six questions, puis validez pour découvrir votre score et les corrections.
Trois critères structurent cet examen :
- La régularité : les comptes respectent les règles comptables applicables à l’État.
- La sincérité : ces règles sont appliquées de bonne foi.
- L’image fidèle : les comptes donnent une représentation pertinente du patrimoine, de la situation financière et du résultat, dans leurs aspects significatifs.
La certification ne juge pas à elle seule l’efficacité d’une politique publique. Elle ne tranche pas non plus l’opportunité d’une dépense.
Qui certifie les comptes et sur quelle base ?
La Cour des comptes réalise la certification. Elle examine les comptes préparés par les services de l’État, puis formule une opinion distincte de celle de l’administration qui les produit.
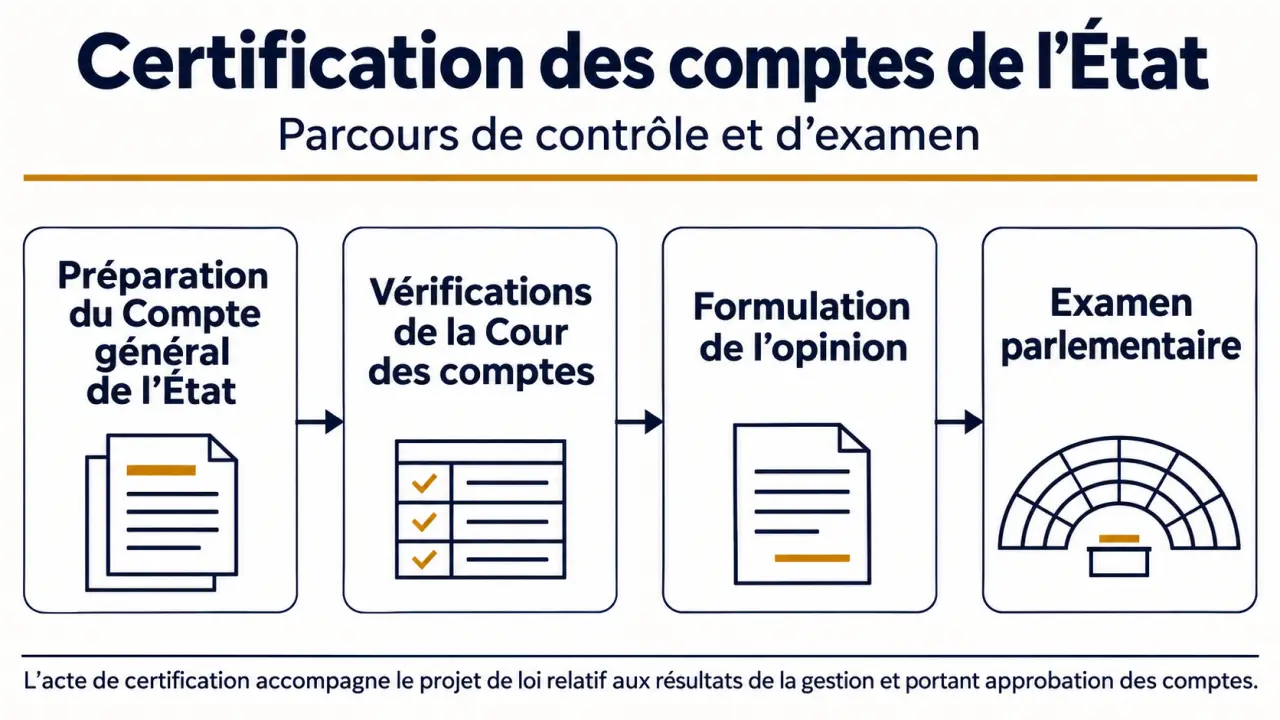
Le cadre juridique repose notamment sur la loi organique relative aux lois de finances, ou LOLF. Son article 27 pose les exigences de qualité des comptes de l’État. Son article 58 confie la certification à la Cour et prévoit que son acte de certification accompagne le projet de loi relatif aux résultats de la gestion et portant approbation des comptes de l’année. L’article 47-2 de la Constitution affirme également les exigences de régularité, de sincérité et d’image fidèle pour les comptes des administrations publiques.
La Cour se réfère aux normes internationales d’audit ISA. Ses travaux reposent aussi sur trois principes : l’indépendance à l’égard des organismes contrôlés, la contradiction avec l’administration concernée et la collégialité dans la prise de décision.
Comment se déroule le contrôle ?
Après la clôture de l’exercice, les comptes sont établis puis soumis à l’examen de la Cour. Celle-ci analyse les règles et les méthodes comptables, examine les dispositifs de contrôle interne et recueille des éléments qui étayent les montants présentés. Ses échanges avec l’administration permettent à celle-ci de répondre aux observations avant la formulation de l’opinion.
La certification accompagne ensuite le projet de loi relatif aux résultats de la gestion et portant approbation des comptes de l’année soumis au Parlement. Les parlementaires disposent ainsi d’un éclairage sur la fiabilité des comptes, en plus de leur examen de l’exécution du budget.
Certification avec réserve, refus ou impossibilité : quelle différence ?
Une réserve attire l’attention sur un problème important, sans signifier que tous les postes des comptes sont rejetés.
Certification des comptes de l’État pour 2025, Découvrez l’acte officiel par lequel la Cour des comptes certifie avec réserve les comptes de l’État, en détaillant les anomalies et insuffisances relevées.
| Opinion | Ce qu’elle signifie |
|---|---|
| Certification sans réserve | La Cour estime que les comptes satisfont aux critères de qualité dans leurs aspects significatifs. |
| Certification avec réserve | La Cour certifie les comptes, mais signale des limites ou des anomalies significatives qui affectent son opinion. |
| Refus de certifier | Les anomalies constatées sont suffisamment importantes et étendues pour empêcher une opinion favorable. |
| Impossibilité de certifier | La Cour ne dispose pas des éléments nécessaires pour former une opinion, en raison de limites importantes et étendues à ses vérifications. |
La distinction entre refus et impossibilité est essentielle : dans le premier cas, le problème tient aux anomalies constatées ; dans le second, le manque de preuves empêche de conclure. Le caractère significatif dépend de l’importance d’une information pour la compréhension des comptes, et pas seulement de son montant pris isolément.
Anomalie ou manque de preuves ?
Une anomalie significative est une erreur ou une omission suffisamment importante pour affecter la lecture des comptes. Une provision oubliée pour une charge importante en fournit un exemple : la charge prévisible n’apparaît pas comme elle le devrait.
Une insuffisance d’éléments probants est différente. La Cour ne dispose pas de justificatifs ou de contrôles suffisants pour conclure sur un montant ou une information. Cela ne prouve pas automatiquement que le chiffre est faux ; cela empêche de le tenir pour suffisamment étayé.
Comptes 2025 : que recouvre la réserve de la Cour ?
Les quatre anomalies significatives relevées pour cet exercice existaient déjà en 2024. La Cour constate également douze insuffisances d’éléments probants.
En conséquence, la Cour indique ne pas être en mesure de certifier plusieurs postes du Compte général de l’État, notamment :
- une partie des immobilisations, dont certains bâtiments, infrastructures routières, matériels militaires et participations financières ;
- les stocks militaires et les créances fiscales ;
- une partie des provisions pour charges, dont celles liées à la dépollution et au gros entretien ;
- les charges de transfert aux ménages et les produits fiscaux nets, sauf la TVA ;
- certains engagements hors bilan liés à des accords ou au rôle économique et social de l’État.
Pour les autres postes, la Cour estime que la présentation répond aux exigences comptables dans leurs aspects significatifs. Il faut donc distinguer l’opinion globale avec réserve des conclusions portant sur les postes précis que la Cour ne peut certifier.
Deux exemples de risques rendus visibles
La Cour relève qu’au moins 3 milliards d’euros de charges de gros entretien et de grandes visites de matériels militaires ne sont pas provisionnés.
Autre constat : une garantie de 62 milliards d’euros portant sur la dette de Bpifrance est absente de l’annexe, selon la Cour. Une garantie n’est pas une dépense déjà payée : elle représente un engagement susceptible de produire un coût si elle est appelée. Son omission prive néanmoins le lecteur d’une information sur une exposition de l’État. Ces deux exemples ne résument pas l’ensemble des anomalies relevées.
Pour cet exercice, une anomalie antérieure concernant la surévaluation des titres de participation d’EDF a été supprimée ; cette correction ne lève pas les autres difficultés relevées pour le même exercice.
Quels documents faut-il lire pour comprendre les comptes ?
Le Compte général de l’État rassemble les états financiers soumis à la certification. Ses principales pièces répondent à des questions différentes :
- Le bilan présente notamment ce que l’État possède et ce qu’il doit à la clôture de l’exercice.
- Le compte de résultat retrace les charges et les produits de l’exercice.
- Le tableau des flux de trésorerie montre les mouvements de trésorerie.
- L’annexe précise les méthodes comptables et apporte des informations complémentaires, notamment sur certains engagements hors bilan.
L’acte de certification se lit à côté de ces documents : il expose l’opinion de la Cour et les raisons qui la motivent. Le rapport de présentation, les informations sur le contrôle interne comptable et la balance générale complètent la lecture des comptes.
Une méthode de lecture en trois étapes
- Repérez l’exercice concerné et la nature de l’opinion : une conclusion sur une année ne vaut pas automatiquement pour une autre.
- Lisez les réserves et identifiez si elles portent sur une erreur constatée ou sur un manque de justificatifs.
- Revenez au bilan ou à l’annexe pour comprendre le poste concerné, puis comparez les constats avec ceux de l’exercice précédent.
Comptabilité générale et budget : pourquoi les chiffres diffèrent-ils ?
La LOLF distingue trois approches complémentaires. Elles ne répondent pas à la même question et ne produisent donc pas nécessairement les mêmes résultats pour une année donnée.
| Approche | Question principale | Repère de lecture |
|---|---|---|
| Comptabilité générale | Quelle est la situation financière de l’État ? | Les charges et produits sont rattachés à l’exercice où ils naissent, même si le paiement intervient plus tard. |
| Comptabilité budgétaire | Quelles recettes et dépenses ont été exécutées ? | Elle retrace notamment les recettes encaissées et les dépenses payées. |
| Analyse des coûts | Combien coûte une action publique ? | Elle aide à rapprocher les moyens mobilisés des actions auxquelles ils contribuent. |
Par exemple, une prestation reçue en fin d’année mais payée l’année suivante peut concerner deux exercices différents selon que l’on regarde la charge en comptabilité générale ou le paiement en comptabilité budgétaire. La certification porte sur les comptes de l’État ; elle ne doit pas être confondue avec un simple contrôle des paiements de l’année.
Que change une réserve pour le contrôle public ?
Une réserve ne suspend pas automatiquement une dépense et ne constitue pas, à elle seule, une décision de justice. Elle documente une faiblesse que l’administration peut corriger et que les parlementaires peuvent interroger : absence de pièces, méthode d’évaluation contestée ou information manquante.
La comparaison dans le temps permet de mesurer les progrès, mais les réserves doivent être lues dans leur détail. Les comptes de 2015 avaient été certifiés pour la dixième fois consécutive, avec cinq réserves substantielles. Pour l’exercice étudié, la Cour présente une réserve fondée sur quatre anomalies significatives et douze insuffisances de preuves. Additionner ou opposer ces nombres sans examiner leur contenu ne suffit pas à mesurer l’évolution de la qualité des comptes.