Comment lire un bilan comptable pour un sujet d’investigation ?
Pour lire un bilan comptable dans une investigation, partez de trois questions : que possède l’entreprise, comment finance-t-elle ses actifs et qu’est-ce qui a changé ? Comparez ensuite plusieurs exercices, calculez quelques indicateurs et confrontez les variations au compte de résultat et aux annexes. Un chiffre inhabituel donne une piste, pas une preuve de fraude.
1. Situer le document avant de lire les chiffres
Le bilan est une photographie du patrimoine à une date précise, généralement à la clôture de l’exercice. Il ne raconte pas, à lui seul, ce qui s’est passé pendant toute l’année. Une entreprise saisonnière peut par exemple présenter des stocks et une trésorerie très différents selon son mois de clôture.
Commencez par noter le nom de l’entité, la date d’arrêté, la durée de l’exercice et l’unité utilisée : euros ou milliers d’euros. Distinguez les comptes d’une société de ceux d’un groupe consolidé. Les premiers décrivent une entité ; les seconds regroupent les activités des sociétés comprises dans le périmètre de consolidation. Mélanger les deux fausse les comparaisons.
Le compte de résultat complète cette photographie : il présente les produits et les charges sur une période. Une entreprise peut afficher un bénéfice tout en manquant de trésorerie, notamment si ses clients ne l’ont pas encore payée.
2. Lire l’actif et le passif sans les confondre
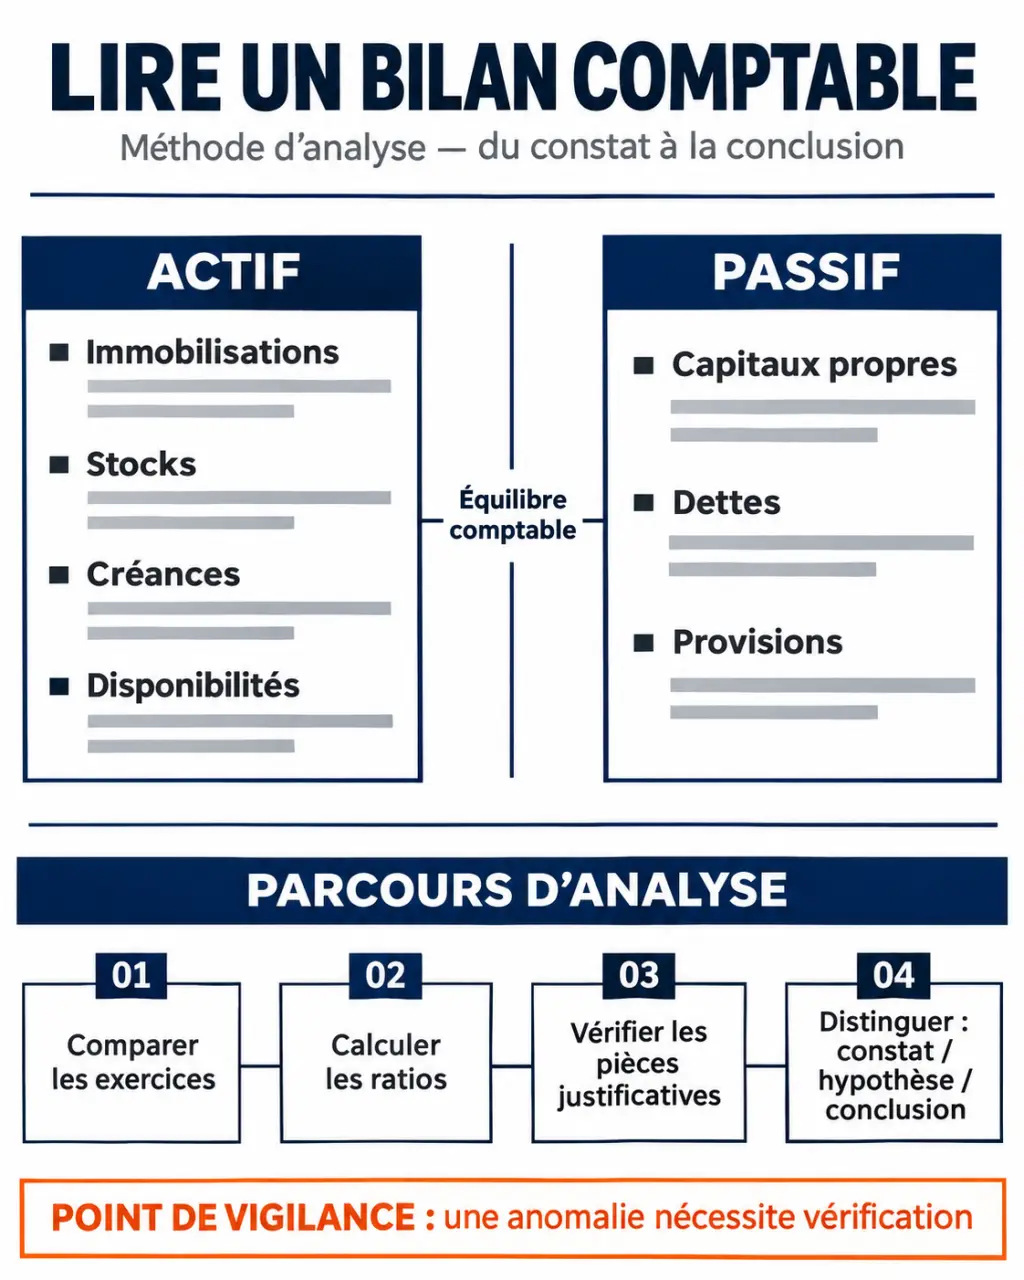
Le total de l’actif doit égaler celui du passif. Cette égalité traduit la construction du bilan : les actifs sont financés par les capitaux propres, les dettes et les autres postes du passif. Elle ne garantit ni la bonne santé de l’entreprise ni l’exactitude de chaque écriture.
| Poste | Ce qu’il représente | Question d’enquête |
|---|---|---|
| Immobilisations | Biens et droits destinés à servir durablement, comme des machines ou des participations | Une acquisition ou une dépréciation explique-t-elle la variation ? |
| Stocks | Marchandises, matières ou produits détenus | Leur évolution suit-elle celle de l’activité ? |
| Créances | Sommes dues à l’entreprise, notamment par ses clients | Les clients mettent-ils plus de temps à payer ? |
| Disponibilités | Argent disponible en banque ou en caisse | Quel montant reste-t-il à la clôture ? |
| Capitaux propres | Apports et résultats conservés, notamment | Les pertes réduisent-elles les ressources propres ? |
| Provisions et dettes | Risques ou charges provisionnés et sommes dues, notamment aux banques, fournisseurs et administrations | Quelles sommes arrivent bientôt à échéance ? |
À l’actif, la valeur nette des immobilisations tient compte notamment des amortissements et des dépréciations. Elle ne correspond pas forcément au prix auquel les biens pourraient être vendus. Au passif, les capitaux propres ne sont pas une dette à rembourser comme une facture fournisseur.
Attention aussi aux échéances : un bilan comptable ne classe pas toujours toutes les dettes par date de remboursement. L’annexe peut fournir leur répartition entre court et long terme.
3. Comparer les exercices et choisir les variations à creuser
Alignez si possible trois exercices dans un tableau. Relevez le montant de chaque poste important, son évolution en euros et en pourcentage. Pour calculer cette dernière : (montant final − montant initial) / montant initial × 100. Si le montant initial est nul, décrivez la variation en valeur plutôt que d’afficher un pourcentage trompeur.
Commencez par les changements qui combinent montant important, progression rapide et lien avec votre question. Une hausse de créances sera prioritaire si vous enquêtez sur les relations commerciales ; une hausse de dettes financières le sera davantage pour un sujet sur le financement d’une acquisition.
Comparez ensuite les postes entre eux. Des créances clients qui augmentent plus vite que le chiffre d’affaires peuvent signaler un encaissement plus lent. Elles peuvent aussi refléter une forte activité juste avant la clôture. Des stocks en hausse peuvent annoncer des invendus ou accompagner une commande à venir. La date de clôture, le secteur et le modèle économique comptent autant que le pourcentage.
Une holding, par exemple, peut détenir surtout des participations plutôt que des stocks. Une société en croissance peut accumuler des créances avant d’encaisser ses ventes.
4. Calculer les indicateurs utiles, avec leurs limites
Pour étudier le financement, on peut réorganiser le bilan en bilan fonctionnel : il classe les postes selon leur rôle dans l’investissement, le financement et l’exploitation. Le bilan financier, lui, met davantage l’accent sur la liquidité des actifs et l’échéance des dettes. Ces présentations demandent des reclassements : leurs résultats ne se déduisent pas toujours directement des lignes publiées.
| Indicateur | Calcul | Lecture |
|---|---|---|
| Fonds de roulement net global ou FRNG | Ressources stables − emplois stables | Un montant positif indique un excédent de ressources durables après financement des emplois stables. |
| Besoin en fonds de roulement ou BFR | Stocks + créances d’exploitation − dettes d’exploitation | Un montant positif représente un besoin de financement lié au cycle d’exploitation. La formule complète peut comprendre d’autres postes. |
| Trésorerie nette | FRNG − BFR | Un solde négatif indique que le besoin dépasse le fonds de roulement. Les postes doivent être classés de façon cohérente. |
| Liquidité générale | Actif circulant / dettes à court terme | Au-dessus de 1, l’actif circulant couvre les dettes à court terme en valeur comptable. Cela ne garantit pas que chaque actif sera encaissé à temps. |
| Autonomie financière | Capitaux propres / total du bilan | Elle mesure la part du financement portée par les capitaux propres. Sa lecture dépend notamment du secteur et du modèle économique. |
| Endettement net ou gearing | Dettes financières nettes de trésorerie / capitaux propres | Il rapproche l’endettement financier net des ressources propres. Précisez les dettes et la trésorerie retenues. |
Les définitions des ratios varient. Certains calculs d’endettement utilisent les dettes financières brutes plutôt que nettes. Gardez la même formule d’une année à l’autre et indiquez-la dans vos notes. Si les capitaux propres sont nuls ou négatifs, le ratio d’endettement devient impossible à calculer ou difficile à interpréter : publiez plutôt les montants séparément.
5. Exemple : passer du bilan à une piste d’enquête
Prenons une entreprise fictive avec un bilan simplifié, en euros. Les actifs sont présentés ici sans retraitement supplémentaire :
- Immobilisations : 120 000 ; stocks : 30 000 ; créances clients : 90 000 ; disponibilités : 40 000. Total de l’actif : 280 000.
- Capitaux propres : 100 000 ; dette financière à long terme : 70 000 ; dettes fournisseurs : 60 000 ; concours bancaires courants : 50 000. Total du passif : 280 000.
Dans ce cas simplifié, les ressources stables atteignent 170 000 euros. Le FRNG est de 50 000 euros : 170 000 − 120 000. Le BFR est de 60 000 euros : 30 000 + 90 000 − 60 000. La trésorerie nette ressort donc à −10 000 euros, ce qui correspond aussi aux disponibilités de 40 000 euros diminuées des concours bancaires de 50 000 euros.
L’autonomie financière atteint environ 35,7 % : 100 000 / 280 000. La liquidité générale est d’environ 1,45 : 160 000 d’actif circulant / 110 000 de dettes à court terme. Ce dernier ratio dépasse 1, mais une grande partie de l’actif circulant se trouve dans les stocks et les créances. Il ne prouve donc pas que l’entreprise dispose immédiatement de quoi payer ses dettes.
Constat : les créances clients représentent 90 000 euros à la clôture. Hypothèse : une partie peut être encaissée tardivement et peser sur la trésorerie. Pour aller plus loin : comparer les créances aux exercices précédents et au chiffre d’affaires, puis rechercher leur ancienneté et les encaissements intervenus après la clôture. Le bilan seul ne démontre aucun retard de paiement.
6. Transformer les signaux d’alerte en vérifications
Certains mouvements méritent une lecture rapprochée lorsqu’ils sont importants ou répétés :
- Capitaux propres en baisse : rapprochez leur évolution des pertes, des distributions et des apports inscrits dans les comptes.
- Dettes fournisseurs ou sociales en hausse : cherchez si l’activité a augmenté au même rythme et si les échéances se concentrent à court terme.
- Créances ou stocks qui grossissent : comparez-les aux ventes, puis recherchez des informations sur leur ancienneté ou leur dépréciation.
- Trésorerie nette négative : identifiez les financements bancaires à court terme et leur évolution. Une situation ponctuelle n’a pas la même portée qu’une dépendance persistante.
- Variation brutale d’une immobilisation : rapprochez-la des acquisitions, cessions, amortissements ou dépréciations décrits dans les documents disponibles.
Pour chaque piste, conservez trois colonnes dans vos notes : chiffre observé, explications possibles et pièces nécessaires. Cette séparation évite de présenter une hypothèse comme un fait établi.
7. Recouper avant de publier
Le compte de résultat permet de confronter les créances aux ventes et les capitaux propres aux résultats. L’annexe peut détailler les échéances des dettes, les méthodes comptables, les dépréciations ou les engagements. Les rapports disponibles peuvent éclairer une acquisition, une réorganisation ou un changement de périmètre.
Selon la piste, des contrats, factures, relevés ou tableaux d’ancienneté des créances peuvent apporter une preuve plus directe. Ces pièces ne sont pas nécessairement publiques. Leur absence limite la conclusion : un bilan publié ne donne ni le détail de chaque transaction ni une image continue de la trésorerie.
Formulez enfin ce que les documents établissent réellement. « Les créances ont augmenté plus vite que les ventes » est un constat calculable. « L’entreprise accorde des délais anormaux à un client précis » exige des éléments supplémentaires. Et une fraude exige des preuves qui ne se résument pas à un ratio.