Marchés efficients ou investisseurs influençables ? Pourquoi les médias font bouger les cours
Les marchés financiers ne réagissent pas à un article parce qu’il est publié, mais parce qu’il modifie, accélère ou concentre les anticipations des investisseurs. Une information sur les résultats d’une entreprise, une décision de banque centrale ou une rumeur de marché peut déclencher des achats et des ventes en quelques instants. Les médias économiques jouent donc un rôle d’intermédiaire : ils rendent l’information visible, la sélectionnent et lui donnent un cadre d’interprétation.
De la nouvelle au cours de Bourse : la chaîne de réaction
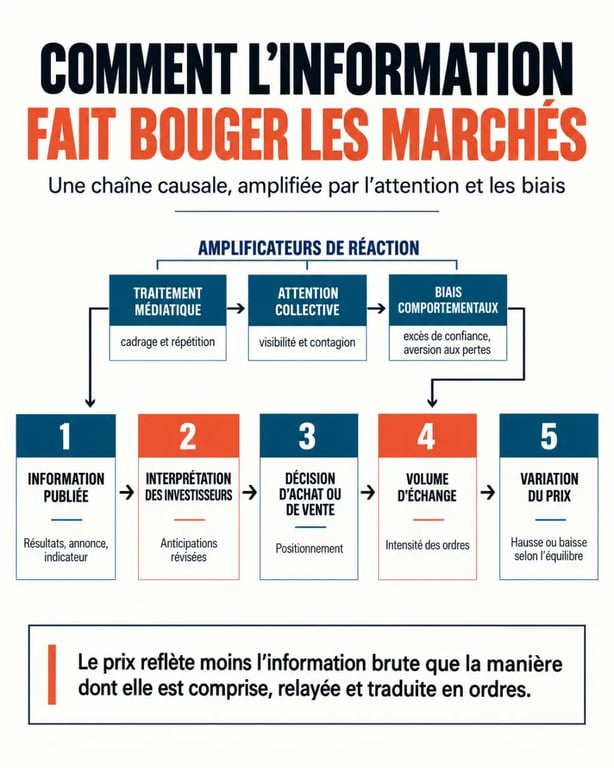
Le mécanisme paraît simple. Une information nouvelle est diffusée, les investisseurs évaluent ses conséquences possibles sur les bénéfices, le risque ou les perspectives d’un actif, puis passent des ordres. Si les acheteurs deviennent plus nombreux ou plus pressés que les vendeurs, le prix monte. Dans le cas inverse, il baisse. Le volume d’échange augmente souvent lorsque l’annonce attire fortement l’attention.
Quiz : L'influence des médias sur les marchés
Les prix intègrent les anticipations, pas seulement les faits
Un même chiffre peut produire des réactions opposées selon ce que le marché attendait déjà. Des résultats en hausse peuvent décevoir si les investisseurs espéraient mieux. À l’inverse, une mauvaise nouvelle peut ne pas faire chuter un titre si elle était anticipée. Le média ne crée donc pas forcément l’événement économique. Il permet aux acteurs de comparer rapidement le fait observé avec le scénario qu’ils avaient en tête.
Le traitement médiatique ajoute parfois une information. Un titre alarmant, l’accent mis sur un risque précis ou la répétition d’un sujet peuvent modifier la perception de son importance. Cette influence se voit surtout lorsque l’information est complexe : résultats trimestriels, dette d’une entreprise, prévisions de croissance ou évolution des taux. La presse financière aide à décoder ces données, mais son angle éditorial peut aussi orienter l’attention collective.
Quand l’attention devient une force de marché
Une information circule d’abord auprès d’un nombre limité d’acteurs, puis gagne les investisseurs, les analystes, les plateformes et les réseaux sociaux. Cette propagation peut transformer une donnée technique en sujet dominant. Pour un titre peu suivi ou peu liquide, cette concentration soudaine de l’attention peut peser davantage sur les échanges que la valeur économique immédiate de l’annonce. Il faut donc distinguer le mouvement initial, souvent lié à la visibilité, de sa durée, qui dépendra des fondamentaux.
Presse, entreprises, analystes et réseaux sociaux : des sources aux rôles différents
Toutes les informations ne se valent ni par leur origine ni par leur usage. Les investisseurs professionnels croisent généralement plusieurs canaux pour réduire l’asymétrie d’information et éviter de décider sur la base d’un seul commentaire.
| Source | Utilité principale | Limite à garder en tête |
|---|---|---|
| Communication des sociétés | Accéder aux résultats, aux communiqués et aux orientations officielles | Information produite par l’entreprise elle-même |
| Rapports d’analystes | Évaluer les prévisions, les comparables et les risques | Les hypothèses et les intérêts éventuels doivent être compris |
| Presse financière | Hiérarchiser l’actualité et apporter du contexte | Un article mêle parfois faits, analyse et interprétation |
| Écrans professionnels et portails | Suivre rapidement les cours, les volumes et les dépêches | La vitesse favorise des lectures trop rapides |
| Réseaux sociaux | Repérer un sujet émergent ou une communication directe | Rumeurs, anonymat et viralité augmentent le risque de désinformation |
Une enquête citée par Les Échos, menée auprès de 30 gérants, illustre cette complémentarité. 80 % accordent de l’importance aux informations fournies par les sociétés, 70 % aux écrans professionnels et 63 % aux notes d’analystes. Les articles des quotidiens financiers sont pris en compte par 90 % des répondants, mais seuls 58 % jugent cette information fiable. Ces résultats décrivent des pratiques précises, sans représenter l’ensemble des investisseurs ni tous les marchés.
Marchés efficients ou investisseurs influençables ? Les deux lectures se complètent
L’hypothèse des marchés efficients considère que le prix d’un actif incorpore rapidement l’information pertinente disponible. Dans cette perspective, les médias facilitent la circulation des nouvelles et contribuent à la découverte des prix. Ils ne devraient pas créer durablement une erreur de valorisation si les investisseurs peuvent vérifier l’information et effectuer des arbitrages.
La finance comportementale explique les réactions excessives
Dans la réalité, les décisions ne sont pas exclusivement rationnelles. La finance comportementale étudie notamment l’aversion à la perte, associée à Kahneman et Tversky, lauréats du prix Nobel d’économie en 2002. Une perte potentielle est souvent ressentie plus fortement qu’un gain équivalent. Les informations négatives peuvent donc provoquer des ventes rapides, surtout lorsque le climat est déjà inquiet.
Le biais de confirmation pousse aussi un investisseur à retenir les analyses qui confortent sa position. Le biais de disponibilité lui fait surestimer une nouvelle spectaculaire parce qu’elle est partout et facile à mémoriser. L’effet mouton apparaît lorsque les intervenants suivent le mouvement par crainte de rater une hausse ou d’être les derniers à vendre. Ces comportements peuvent accroître la volatilité, éloigner temporairement le prix de la valeur fondamentale et nourrir une bulle spéculative.
Influence ne signifie pas causalité automatique
Une forte couverture médiatique et une variation de cours peuvent survenir en même temps sans que l’une cause entièrement l’autre. Le média peut relayer un mouvement déjà engagé, tandis que des investisseurs mieux informés agissent en amont. L’exemple d’une publication de Tesla sur Twitter en 2018, associée à une hausse de 6 % du cours le jour même, montre la capacité d’une communication à capter l’attention. Il ne permet pas, à lui seul, d’attribuer toute la variation à un seul message.
Pourquoi les mauvaises nouvelles amplifient souvent la volatilité
Lors d’une crise, d’un avertissement sur résultats ou d’un changement de direction, le besoin d’information augmente brutalement. Les médias répondent à cette demande en publiant vite, en comparant les scénarios et en recueillant des réactions. Cette abondance peut être utile, mais elle favorise aussi l’emballement : chaque commentaire semble confirmer que le risque s’aggrave, alors que les faits disponibles restent limités.
La panique naît souvent moins d’une donnée isolée que de l’incertitude sur ses conséquences. Les investisseurs cherchent alors à préserver leur capital, ce qui peut provoquer des ventes en chaîne. Sur des marchés peu liquides, quelques ordres importants suffisent parfois à accentuer le mouvement. À l’inverse, une communication transparente de l’entreprise, des éléments chiffrés cohérents et des explications accessibles peuvent réduire la place laissée aux interprétations.
Lire une information financière sans subir le bruit médiatique
Pour un investisseur particulier, un article doit rester un point de départ, pas un signal automatique d’achat ou de vente. Il faut remonter à la source primaire lorsqu’elle existe, notamment au communiqué de l’entreprise ou à la publication réglementée, puis séparer les faits vérifiables des opinions.
- Vérifier la date, le contexte et l’auteur de l’information.
- Identifier s’il s’agit d’un fait, d’une estimation d’analyste, d’un commentaire ou d’une rumeur.
- Comparer plusieurs sources indépendantes avant de tirer une conclusion.
- Observer si le mouvement de cours repose sur une donnée économique durable ou sur une réaction émotionnelle.
- Éviter de confondre popularité en ligne, volume d’échange inhabituel et valeur fondamentale.
Les médias économiques aident à comprendre l’actualité et à suivre le sentiment de marché. Leur influence devient problématique lorsqu’ils remplacent l’analyse personnelle, la vérification des sources et la prise en compte de l’horizon d’investissement. L’information la plus utile n’est pas toujours la plus urgente : c’est celle dont l’origine, les limites et les conséquences possibles ont été examinées avec attention.